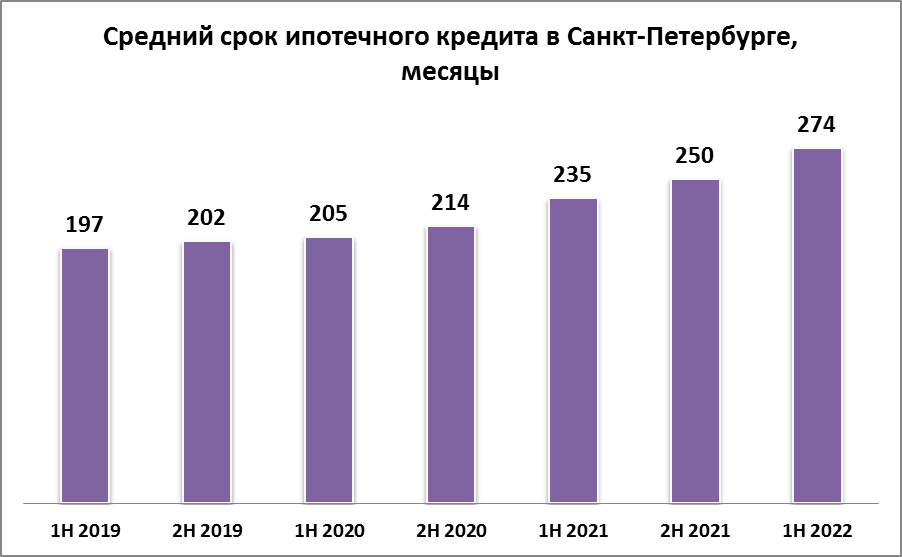
Средний срок ипотечного кредитования на петербургском рынке последовательно увеличивается на протяжении трех последних лет. Если в 2019-2020 гг. этот процесс развивался плавно, то в 2021-2022-м он принял скачкообразный характер. Так, во второй половине сезона-2020 кредиты оформлялись в среднем на 18 лет, спустя два квартала этот показатель вырос до 19,5 лет. По итогам второй половины сезона-2021 планка поднялась до 21 года. В текущем сезоне заемщики вынуждены были еще сильнее растягивать период выплат. Средний показатель вплотную приблизился к 23 годам (274 месяца). Иными словами, покупатели, взявшие ипотеку в этом сезоне, будут обслуживать кредит на два-три года дольше, чем их предшественники, заключившие договоры в 2021-м, и на шесть с половиной лет дольше, чем те, кто заручился поддержкой банков еще в 2019-м.
Антикризисные меры правительства и застройщиков, направленные на снижение кредитной ставки, не привели к уменьшению ипотечного бремени. В Санкт-Петербурге весной прошлого года банки выдавали средства на покупку жилья в среднем под 5,49%. Двухкомнатная квартира тогда стоила порядка 9,62 млн рублей. При сроке кредитования в 21 год и 20-процентном первом взносе размер ежемесячного платежа измерялся 51,6 тыс. рублей. К концу первого полугодия 2022-го ставка опустилась до 4,33%, но та же среднестатистическая двухкомнатная квартира подорожала до 12,31 млн рублей. С учетом удлинения периода кредитования до 23 лет (и сохранения первого взноса на уровне в 20%) ипотечная нагрузка поднялась до 56,2 тыс. рублей в месяц. Эта на 8,9% больше, чем годом ранее. Но если бы срок договора остался прежним, то есть 21 год, среднемесячный платеж в 2022 г. составлял бы уже 59,4 тыс. рублей (плюс 15,1% в годовом выражении).
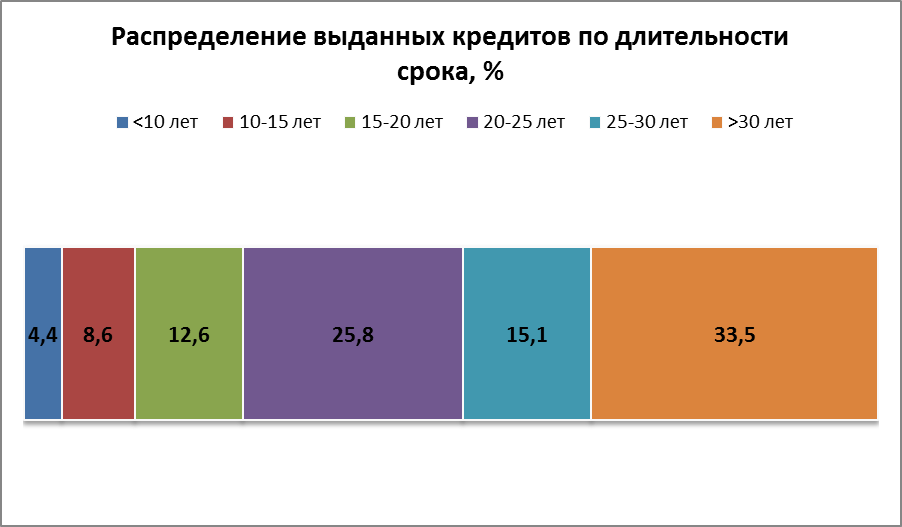
В сложившихся условиях все больше заемщиков стремятся взять кредит на максимально возможный срок – от 30 лет. Годом ранее их доля ограничивалась 14,0%, но в текущем сезоне пропорция расширилась до рекордных 33,5%. В 15,1% случаев период кредитования измеряется 25-30 годами. Каждый четвертый клиент банка намерен выплатить долг и проценты за 20-25 лет, каждый восьмой – за 15-20 лет. Максимально сузилась доля краткосрочных (до 10 лет) и среднесрочных (10-15 лет) кредитов. Первые занимают на шкале спроса всего 4,4%, вторые – 8,6%.

В наибольшей степени тренд на увеличение сроков затронул «Росбанк» – с 12 лет до 21,5 года. Это связано с резким понижением в портфеле удельного веса апартаментов и переориентацией на сделки с квартирами. Также на долгосрочную ипотеку активно переключилась аудитория ВТБ. По сравнению с первой половиной прошлого сезона длительность кредитования у его клиентов в среднем выросла на шесть с половиной лет. В «Московском кредитном банке» средний срок ипотечных выплат увеличился более чем на четыре с половиной года. Сбербанк, «Просвязьбанк», «Банк Дом.рф» также пересмотрели политику жилищного кредитования в сторону заключения договоров с более длительным обслуживанием (плюс три года относительно сезона-2021). «Банк Санкт-Петербург», как и раньше, практикует выдачу кредитов с меньшим сроком (20 лет), чем у остальных представителей топ-10, но и в его корпоративной статистике временные рамки сдвинулись почти на три года. Среди ведущих ипотечных операторов слабее остальных в общий тренд включились банк «Открытие» (плюс 16 месяцев), «Альфа-Банк» (плюс 9 месяцев) и «Газпромбанк» (плюс 8 месяцев).
Санкт-Петербургский информационно-аналитический центр прогнозирует ухудшение уровня жизни населения. На этом фоне исследуемый показатель будет только расти. Выход на отметку в 25 лет до конца сезона выглядит вполне реалистичным сценарием.
Материал составлен на основе данных, предоставленных Росреестром. Учитываются только продажи в рынок (без договоров переуступки), включая оптовые сделки. При расчете показателей стоимости использовались данные из прайс-листов, они являются оценочной величиной и могут отличаться от реальных значений в пределах 10%.
 Свежие обзоры о новостройках