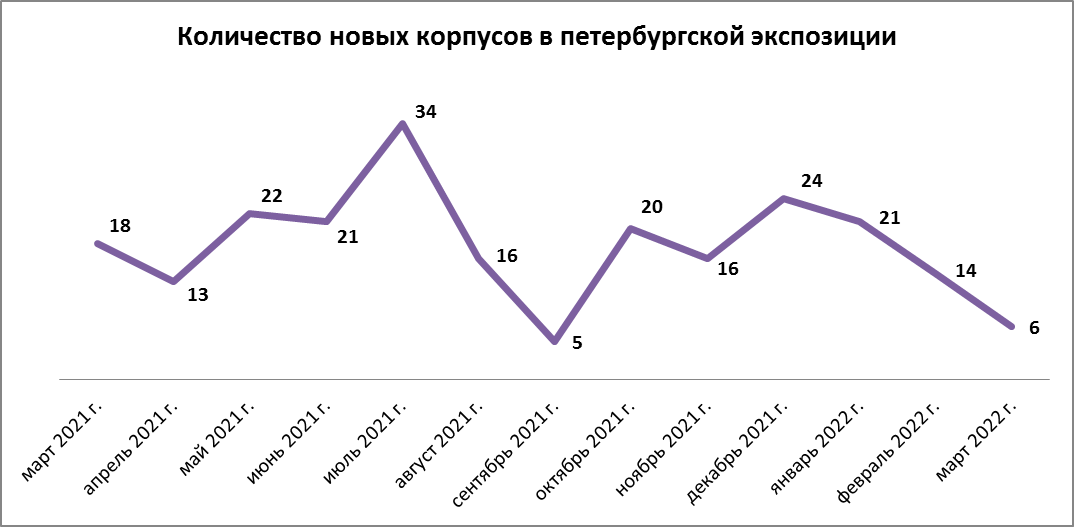
С декабря 2021 г. количество корпусов, поступающих в петербургскую экспозицию, последовательно снижается. Предновогодний период выдался весьма продуктивным – рынок пополнился 24 корпусами с 6,8 тыс. лотов (299,93 тыс. кв. м жилой недвижимости). Но в 2022-м отрасль пока не может повторить этот результат – более того, на фоне общеэкономического кризиса динамика нового строительства падает месяц от месяца. Январь завершился вполне позитивно: продажи открылись в 21 корпусе (5,2 тыс. лотов общей площадью 205,18 тыс. кв. м). Февральская группировка корпусов насчитывала 14 единиц, но их емкость была заметно больше. Город получил 5,8 тыс. юнитов, или 232,90 тыс. кв. м нового жилья. В марте подкрепления сводятся к небольшому отряду в 6 корпусов.
Из более чем 70 девелоперов, работающих на петербургском рынке, лишь три отметились стартами продаж по новым точкам. Группа «ЛСР», которая лидирует по объему текущего предложения, объявила о запуске двух домов на северо-восточной окраине – корпус №18, заключительный элемент в первой очереди ЖК «Ручьи» (150 квартир) и корпус №17 в 19-м квартале ЖК «Цветной город» (255 квартир). Setl Group укрепила свои позиции в трех разных частях города. В среднеэтажном комплексе премиум-класса Grand View появился 7-й корпус (34 лота), вторая очередь ЖК «Стрижи в Невском» приросла корпусом 2 (161 квартира), жилой массив на юго-западе «Солнечный город. Резиденции» расширился благодаря корпусу 5.3 (315 квартир). «Полис Групп» постепенно разворачивает 2-й корпус во второй очереди ЖК «Полис Приморский». На сегодняшний день это единственный ее проект на петербургском рынке (после сдачи в 2021 г. ЖК «Полис Комендантский» и ЖК «Полис на Московской»). 23 марта началась реализация жилья в 3-й секции (121 квартира), а спустя неделю – в 10-й (163 квартиры). Итого – 1,2 тыс. лотов общей площадью 43,32 тыс. кв. м.
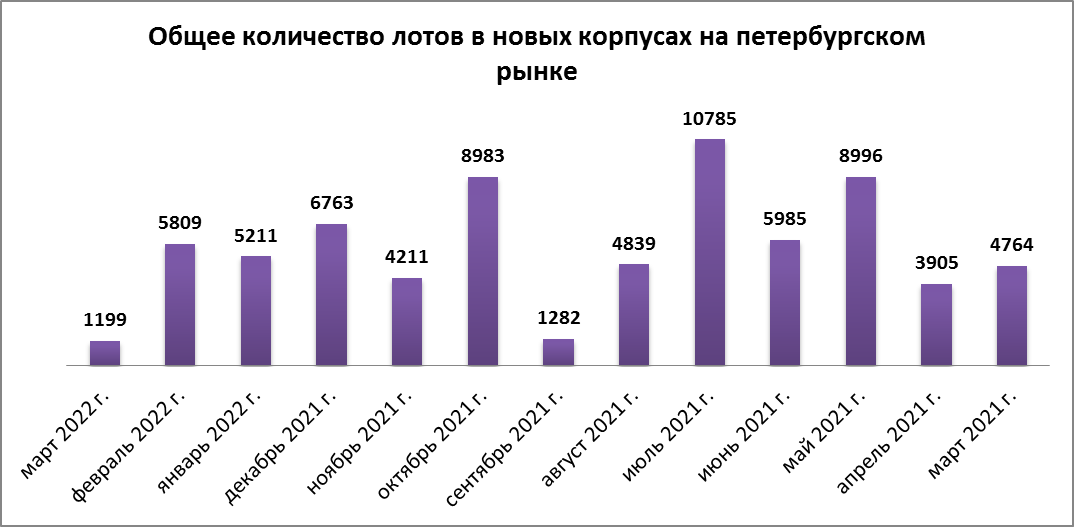
Чтобы понять, насколько в реальности ослабела петербургская строительная индустрия, сопоставим эти данные с показателями последнего существенного спада. Он случился в сентябре прошлого года. База новостроек, которую ведут специалисты портала bnMAP.pro, содержит сведения о пяти корпусах, стартовавших в тот месяц. В сумме они прибавили к городскому жилищному фонду 1,3 тыс. квартир общей площадью 63,10 тыс. кв. м. То есть и по количеству лотов, и по их совокупному метражу мартовская статистика хуже сентябрьской. В 2019-2020 гг. мартовские показатели также оставляли желать лучшего – экспозиция пополнилась пятью корпусами (1,4 тыс. юнитов в обоих случаях). Речь идет, соответственно о 83,27 тыс. (2019 г.) и 52,59 тыс. (2020 г.) кв. м нового жилья, что опять-таки выше значений, достигнутых в 2022 г. Сопоставление с мартом 2021 г. выглядит куда более удручающим: трехкратное сокращение по корпусам, четырехкратное – по лотам, пятикратное – по метражу.
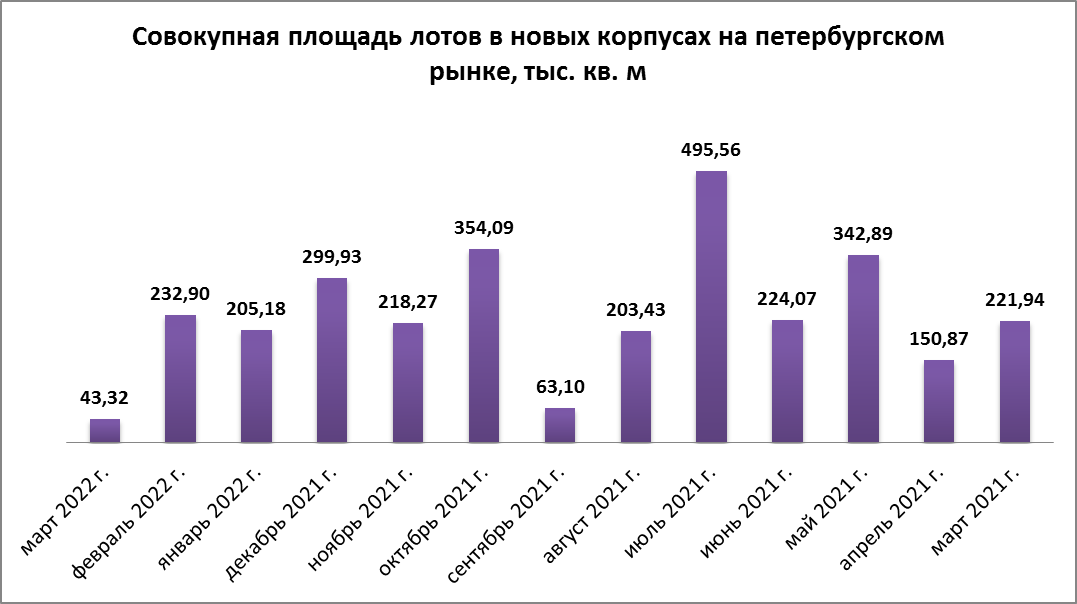
За 12 месяцев, предшествовавших исследуемому периоду, всего дважды – в сентябре и апреле – метражный индикатор опускался ниже уровня в 200 тыс. кв. м. В июле индустрия вплотную приблизилась к показателю в полмиллиона квадратных метров – такова совокупная площадь 10,8 тыс. юнитов, сосредоточенных в 34 новых корпусах.
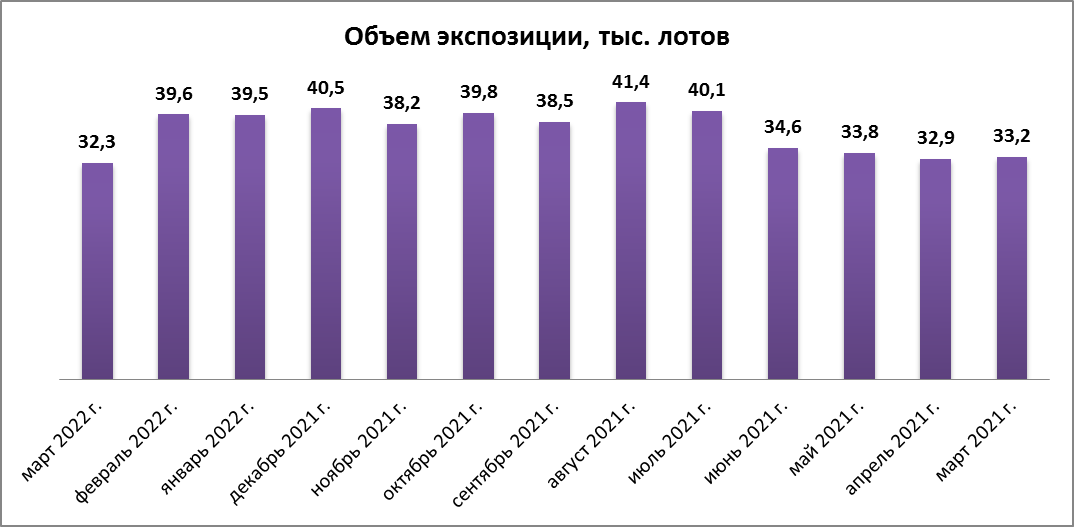
Валовый объем экспозиции в марте 2022 г. вернулся к значениям годичной давности. В конце месяца в продаже было представлено 32,3 тыс. квартир и апартаментов. По сравнению с зимой выборка сузилась на 18-20%. Относительно пиковых августовских значений планка опустилась на 22%. Однако эксперты Urbanus.ru убеждены, что оснований для тревоги пока нет. Во-первых, начало прошлого сезона также выглядело слабым, но в третьем квартале индустрия набрала обороты, и в какой-то момент на витрине скопилось 41,4 тыс. лотов. Во-вторых, перебои с выходом новых домов могут быть компенсированы резервами свободной недвижимости в активированных ранее корпусах.
 Свежие обзоры о новостройках